A receita do cartório caiu: o que conferir antes de cortar despesas
Um exemplo com dois meses de mesmo volume de atos mostra como localizar a diferença de receita e escolher o que investigar.
Responsável editorialBruno Krohnfundador da Acta Control, professor na ENNOR e certificação CEA-ANBIMA
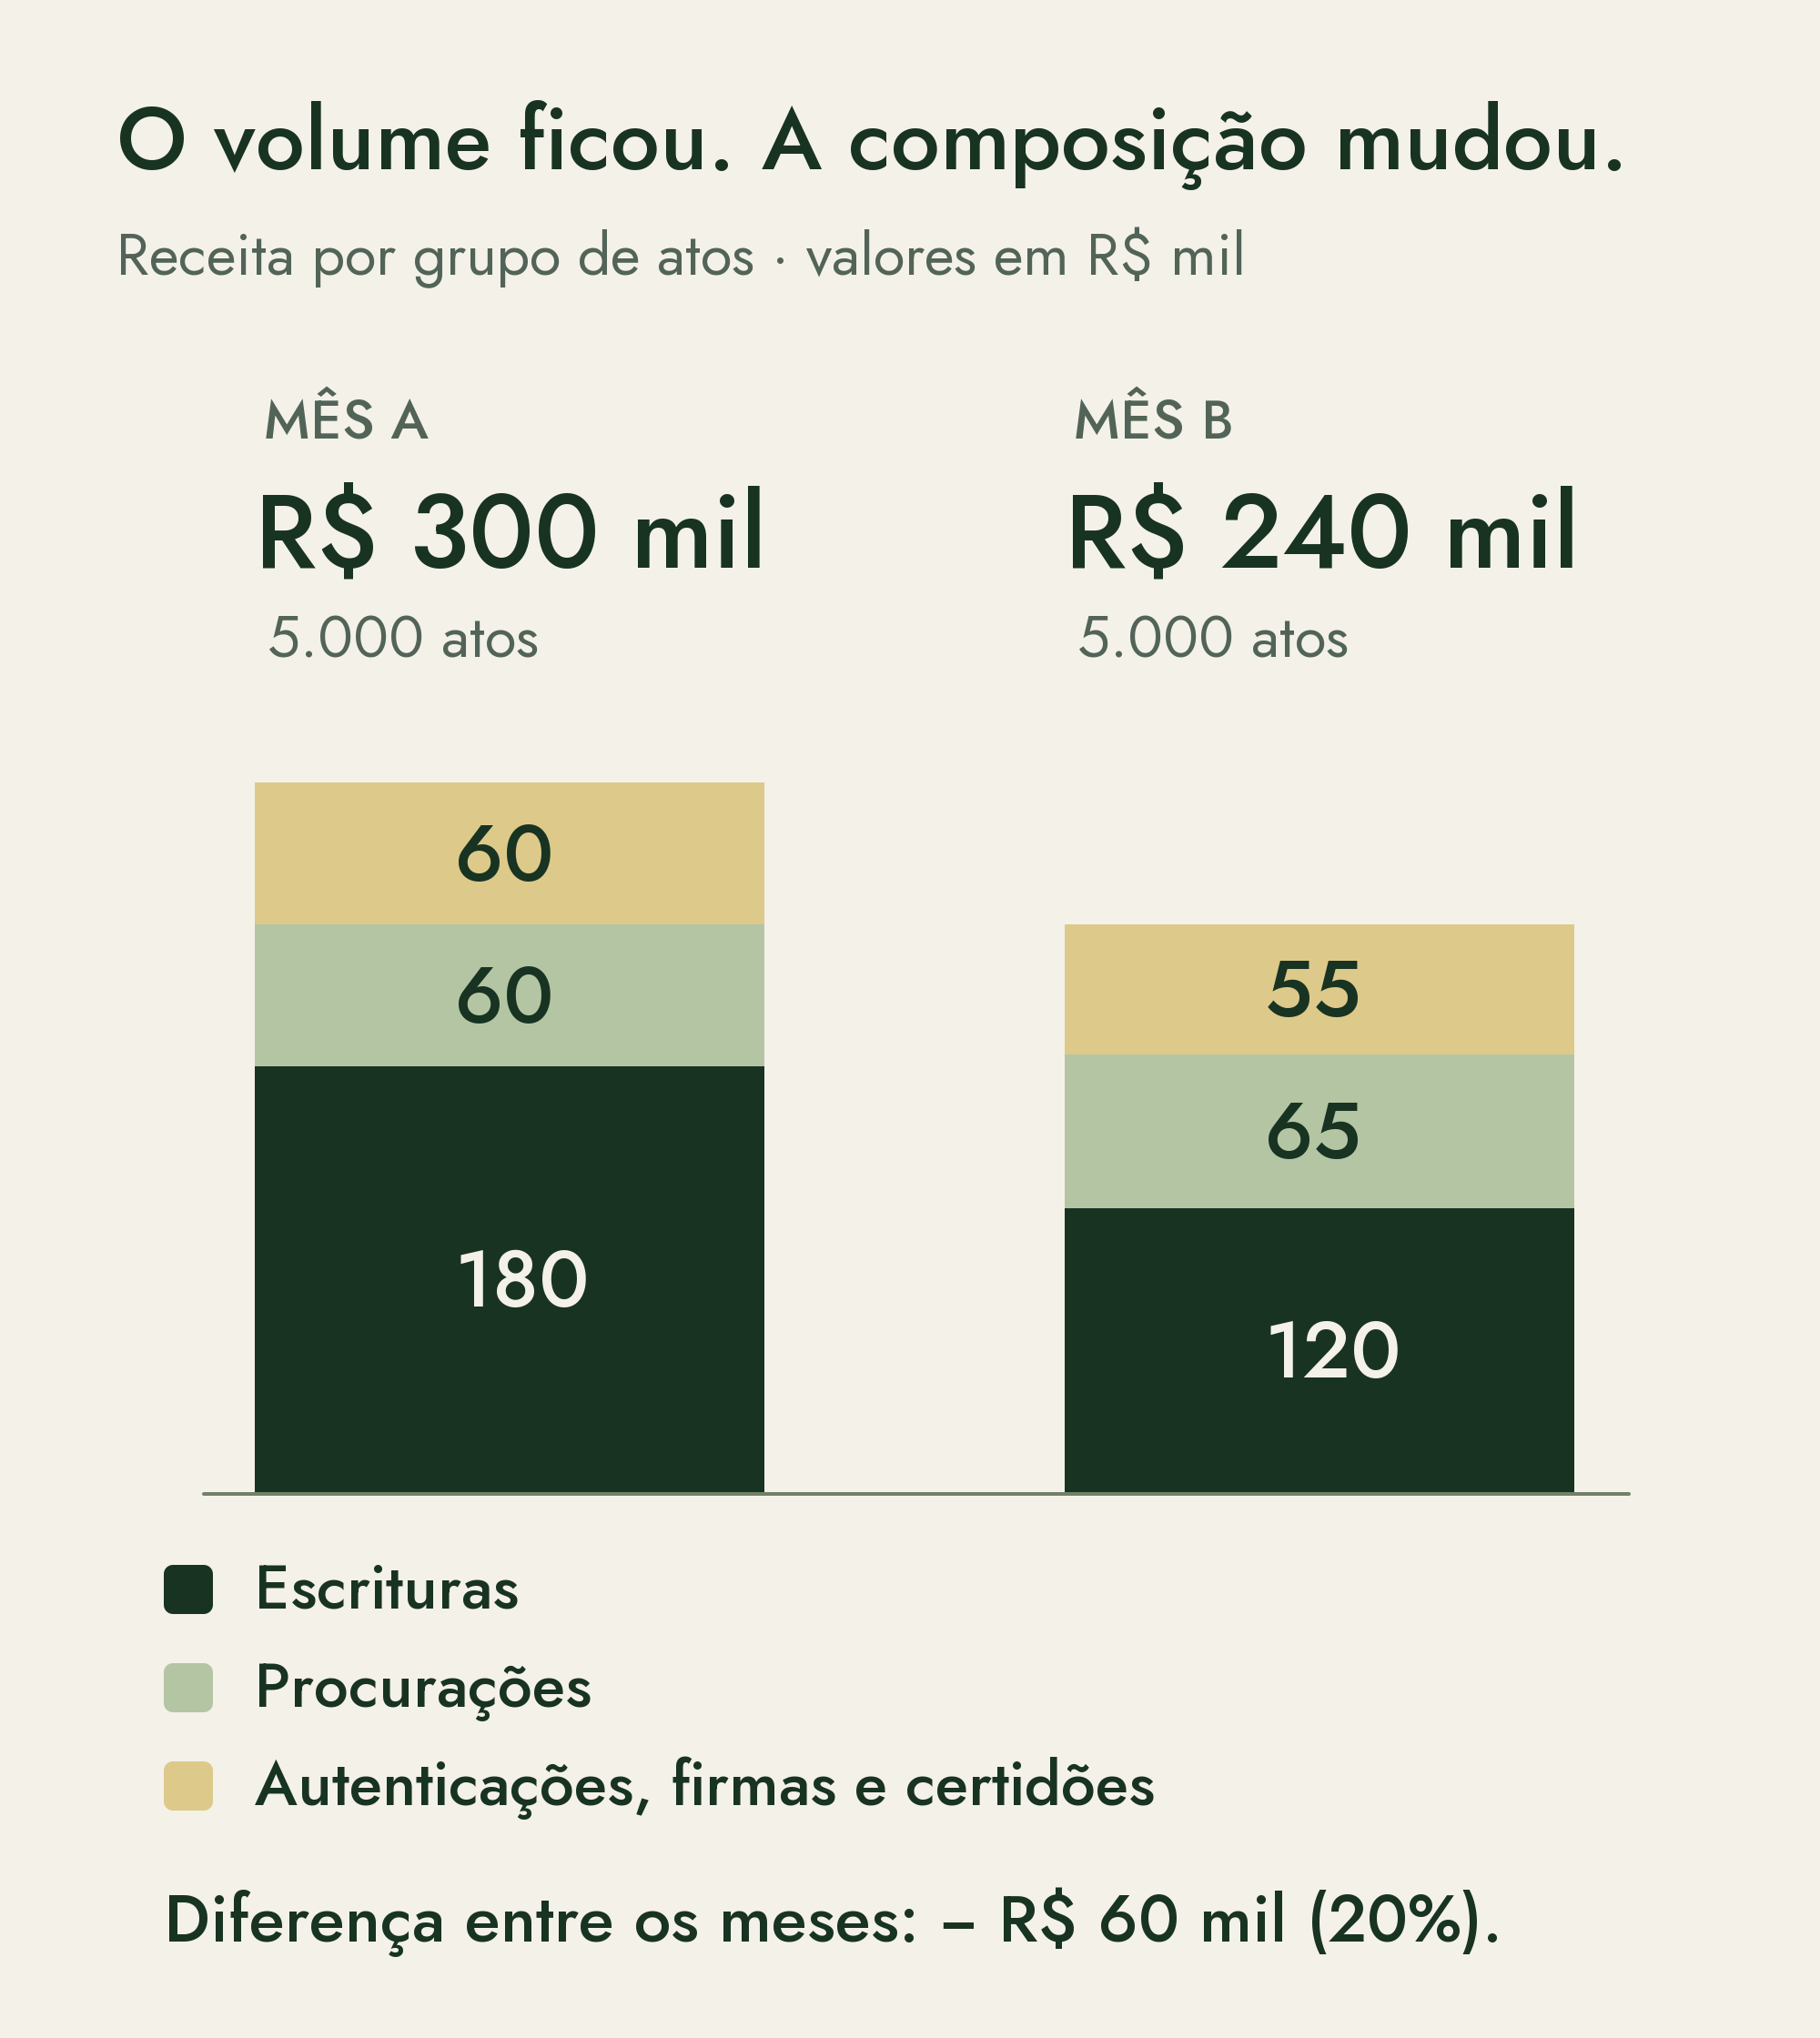
Imagine um tabelionato que encerra dois meses com cinco mil atos em cada um. A equipe continua ocupada, o balcão tem movimento, mas a receita passa de R$ 300 mil para R$ 240 mil.
São R$ 60 mil a menos, com a mesma quantidade total de atos. Ao olhar o fechamento, o titular pode pensar em adiar uma contratação ou reduzir despesas. Mas ainda falta entender uma coisa: de onde veio essa diferença?
Vamos usar esse exemplo para percorrer a análise. Os números são ilustrativos, não tarifas nem médias do setor. Consideraremos dois meses completos, com o mesmo número de dias de atendimento, registros conferidos e atos concluídos e recebidos no próprio mês. A receita apresentada já está separada dos valores de terceiros; dela ainda sairão despesas e outras deduções até chegar ao resultado do titular.
O movimento realmente se manteve? Mudou o tipo de ato praticado? Ou o mês anterior é que teve uma receita fora do habitual? Cada resposta pede uma providência diferente.
Primeiro, identifique qual número caiu
Antes de abrir os relatórios, nomeie o que está comparando: receita dos serviços, entradas no banco ou dinheiro que sobrou para você?
Se a receita permaneceu igual, mas sobrou menos, a investigação passa pelas despesas e pelos demais componentes do resultado. Se a mudança apareceu apenas no banco, é preciso conferir a movimentação e as datas dos recebimentos. Uma transferência entre contas, por exemplo, não é uma nova receita da serventia.
Também mantenha identificados os repasses a terceiros e os depósitos vinculados a atos futuros. O dinheiro ter entrado na conta não torna todos esses valores disponíveis para a operação.
Quando houver diferença entre o extrato e o controle financeiro, comece pela conciliação bancária do cartório. No nosso exemplo, essa conferência já foi feita. O que caiu foi a receita dos serviços, apurada com o mesmo critério nos dois meses.
Compare meses que possam ser comparados
Um mês inteiro não é uma boa referência para outro que ainda está sendo preenchido. Verifique se todos os registros entraram e se as categorias foram usadas da mesma forma. Uma receita classificada como escritura em um mês e como “outros” no seguinte cria uma mudança artificial no relatório.
Depois, olhe o calendário: houve menos dias de atendimento, feriado local ou interrupção da operação? A receita por dia pode ajudar nessa leitura, mas não explica tudo. Um único ato de maior valor pode alterar a média.
Amplie a comparação antes de chamar a queda de tendência. Consulte os meses anteriores e, se houver histórico, o mesmo período do ano passado. Considere mudanças de tabela e do perfil dos atos. Dois meses isolados não bastam para concluir que existe sazonalidade ou que o patamar anterior vai voltar.
Abra a receita por tipo de ato
Voltemos ao tabelionato. Os R$ 300 mil do primeiro mês vieram de três grupos. No segundo, a composição foi esta:
- Escrituras: de R$ 180 mil para R$ 120 mil. Uma redução de R$ 60 mil.
- Procurações: de R$ 60 mil para R$ 65 mil. Um aumento de R$ 5 mil.
- Autenticações, reconhecimentos de firma e certidões: de R$ 60 mil para R$ 55 mil. Uma redução de R$ 5 mil.
O ganho nas procurações compensou a perda do último grupo. Por isso, a diferença total de R$ 60 mil ficou concentrada nas escrituras. Dividindo essa diferença pelos R$ 300 mil do primeiro mês, chegamos à queda de 20%.
Agora existe um ponto de partida para a investigação. Em vez de pedir à equipe uma explicação genérica sobre o mês, o titular consegue perguntar: o que mudou nas escrituras?
O volume total escondia essa mudança. Foram 180 escrituras no primeiro mês e 120 no segundo. As procurações passaram de 600 para 650; os demais atos, de 4.220 para 4.230. A soma continuou em cinco mil, mas com uma participação menor das escrituras.
O último grupo também reúne serviços diferentes: dez atos a mais não significam, necessariamente, receita maior. É preciso abrir sua composição para entender a variação. E nenhuma dessas contagens, sozinha, mede o esforço da equipe ou a qualidade do atendimento.
Localizar a diferença ainda não explica a causa
No exemplo, as escrituras tiveram uma receita média de R$ 1 mil por ato nos dois meses: R$ 180 mil divididos por 180 e R$ 120 mil divididos por 120. Isso permite relacionar a redução de receita à menor quantidade dentro desse grupo.
Essa média é apenas uma conta do exemplo. Não é o preço de uma escritura. Na análise real, confira a natureza dos atos e as faixas aplicáveis. A Lei nº 10.169/2000 prevê a fixação dos emolumentos pelos Estados e pelo Distrito Federal, com tabelas e critérios próprios. Não se trata de um preço que o titular possa reajustar livremente para compensar uma queda.
O próximo passo é descobrir por que houve menos escrituras. O mês anterior concentrou atos de uma operação pontual? Há pedidos em preparação? Alguma etapa está acumulando pendências? Ou houve, de fato, menor entrada de solicitações?
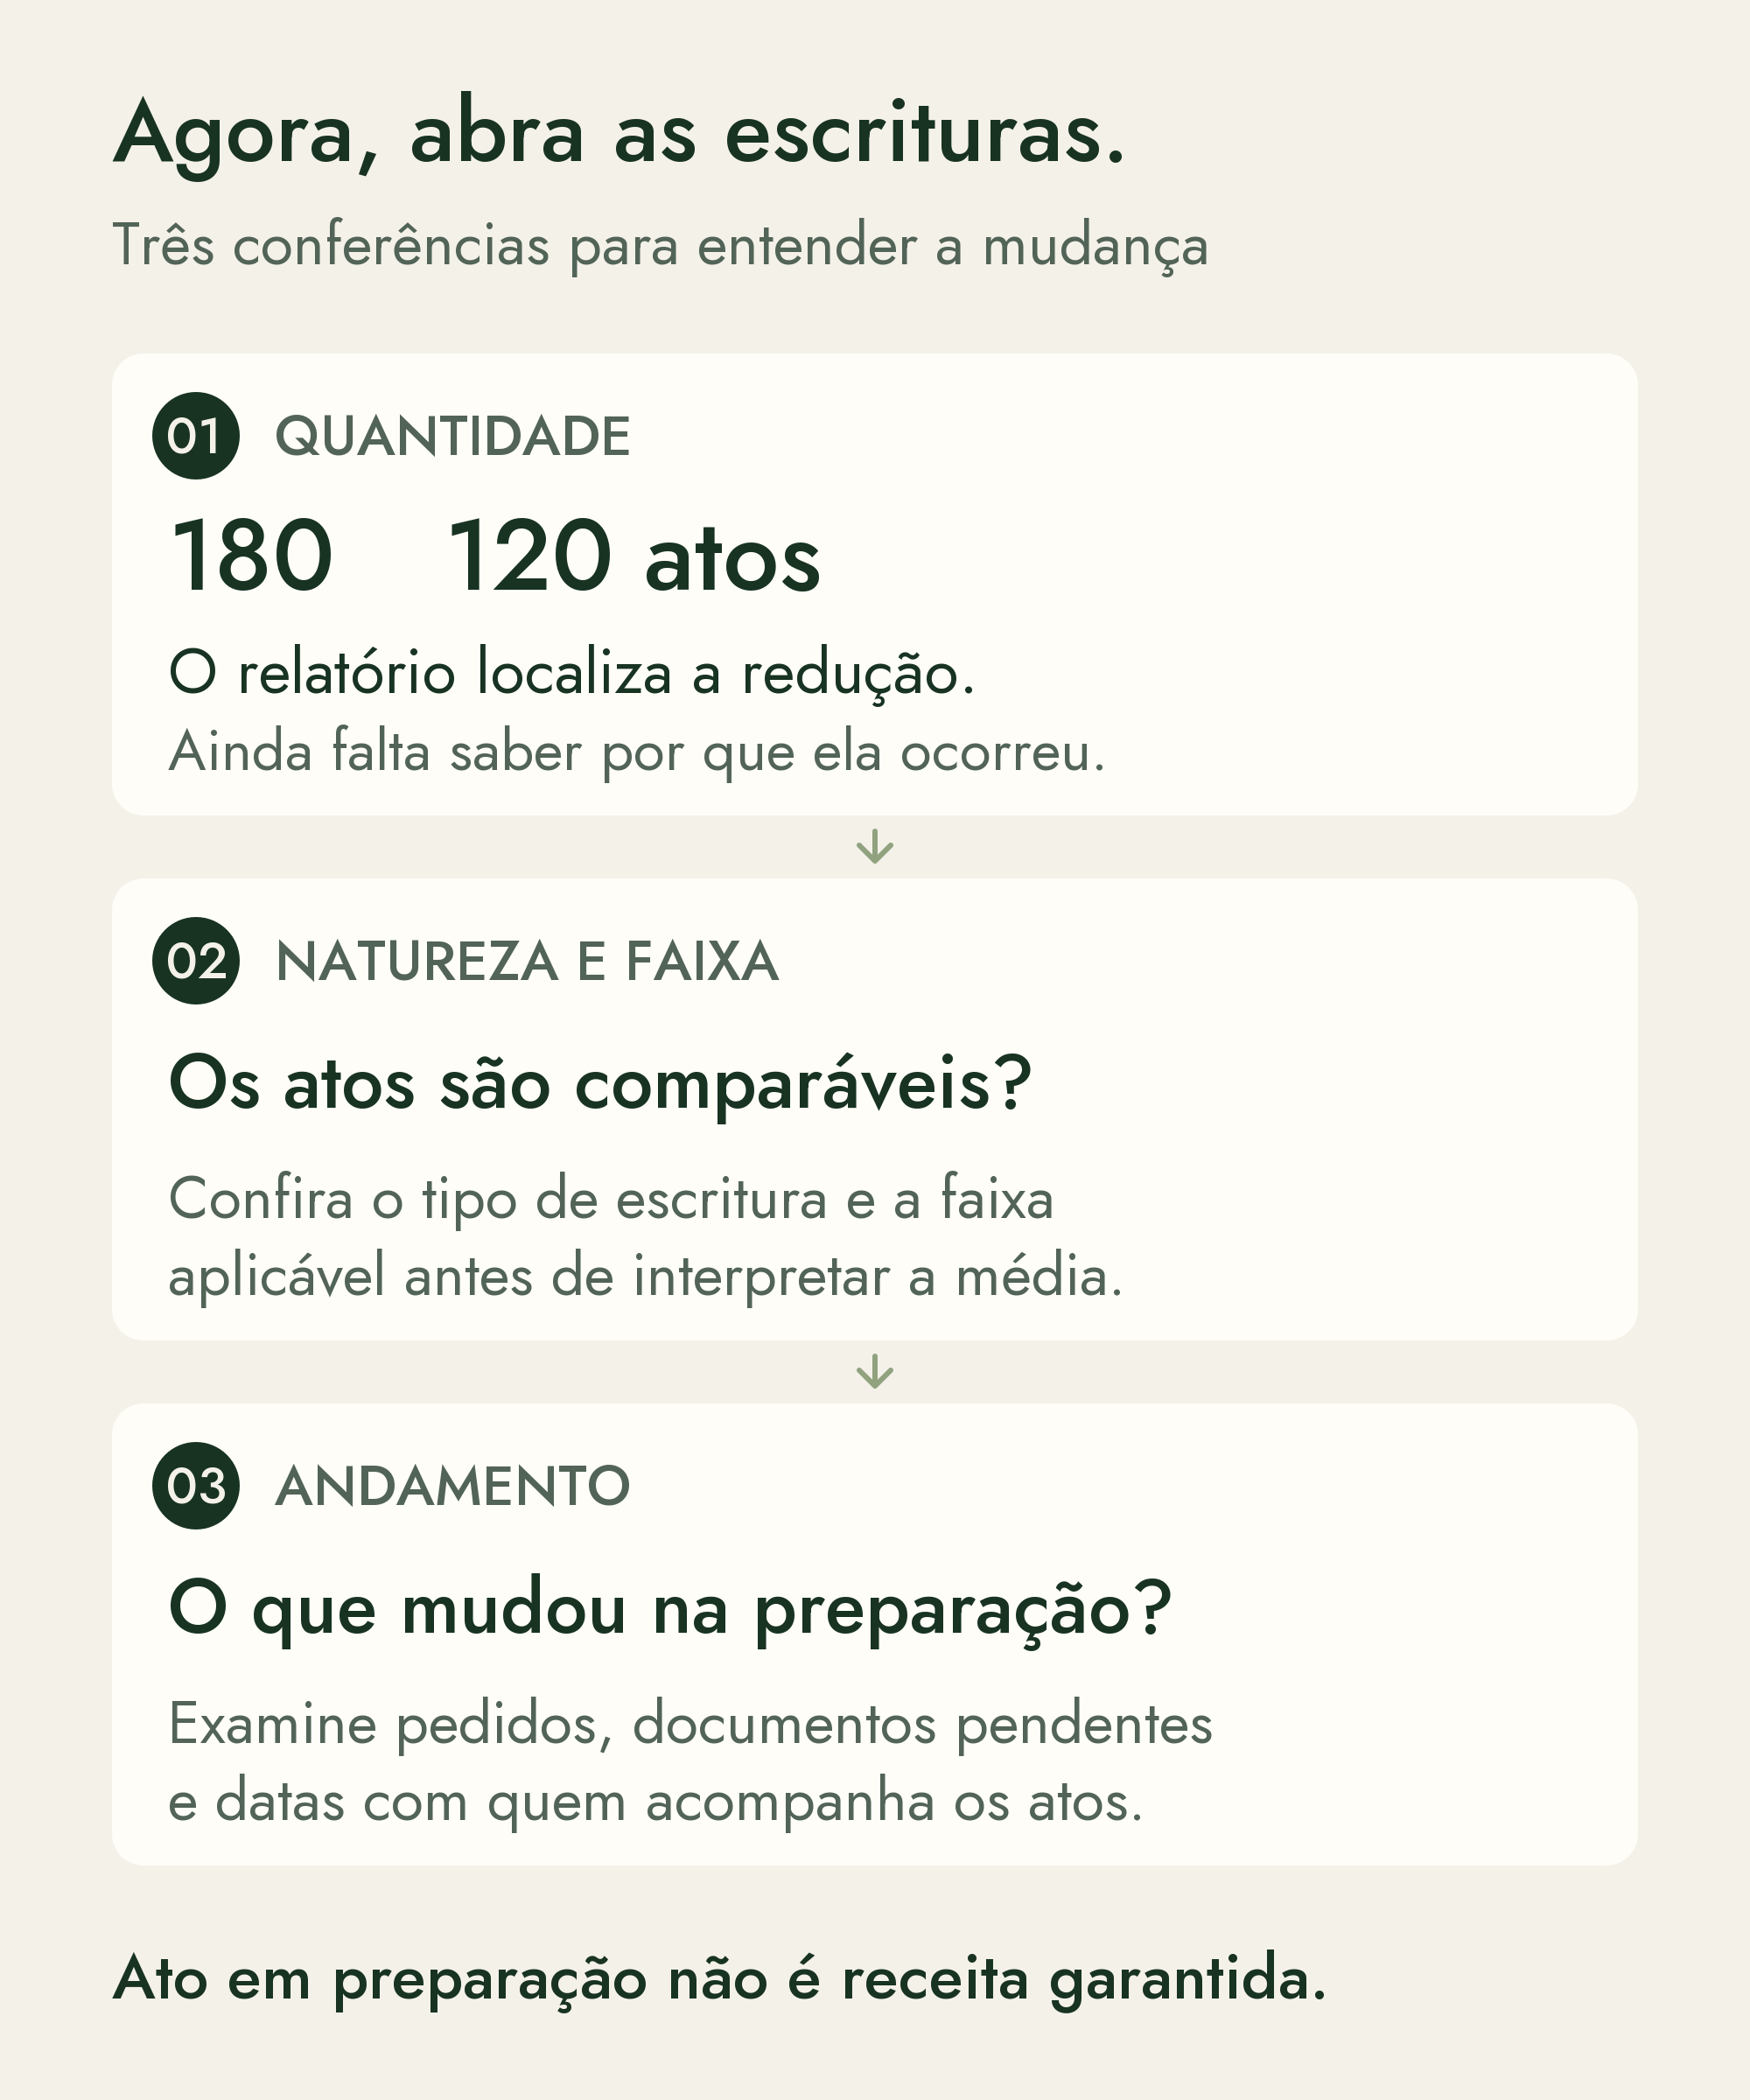
Peça o relatório dos atos e converse com quem acompanha sua preparação. Se houver pendências, identifique o que falta e de quem depende a próxima providência. Isso ajuda a distinguir uma mudança de demanda de uma dificuldade na tramitação. Um ato em preparação, porém, não é receita garantida e não deve entrar no fechamento como recebido.
Nas serventias com atos gratuitos e ressarcimentos, mantenha esses registros identificados e examine também o período do recebimento. O exemplo não inclui essa situação, mas ela precisa ser considerada quando fizer parte da rotina.
Escolha a providência a partir do que encontrou
A análise precisa terminar em uma decisão que faça sentido para a causa encontrada:
- Faltavam registros ou havia classificação incorreta: complete ou corrija a informação, preservando os documentos e o histórico, e refaça a comparação.
- O recebimento ocorreu em outra data: confira o demonstrativo, a liquidação e os valores ainda a receber. Ajuste a previsão de caixa ao que pode ser confirmado.
- O mês anterior foi excepcional: reveja o patamar de receita usado para planejar os próximos compromissos. Um mês muito bom não se transforma automaticamente em receita recorrente.
- A redução persiste em períodos comparáveis: atualize a expectativa de receita e confira o efeito sobre folha, contratos e investimentos. Investigue as pendências de atendimento que possam ser corrigidas, sem presumir que toda variação esteja sob controle da equipe.
Esse cuidado também muda a análise de uma nova contratação no cartório: o compromisso precisa caber na receita que a serventia consegue sustentar, e não apenas no melhor mês do histórico.
Revisar despesas pode continuar sendo necessário. A diferença é fazê-lo sabendo o tamanho e a natureza do problema, preservando a capacidade de atendimento.
Faça a próxima conversa começar pelos números certos
Para o próximo fechamento, peça uma explicação curta, com quatro pontos: qual foi a diferença, onde ela se concentrou, qual evidência ajuda a explicá-la e o que será conferido depois. Defina também quem fará essa conferência e quando vocês voltarão ao assunto.
No nosso exemplo, a primeira resposta já está clara: a receita caiu R$ 60 mil, concentrados nas escrituras, cuja quantidade passou de 180 para 120. O motivo dessa redução ainda precisa ser verificado. Separar o que se sabe do que falta apurar evita decisões baseadas apenas na impressão de um mês ruim.
É nessa rotina que a Acta Control pode ajudar. A leitura de receita por tipo de ato e a comparação entre meses permitem acompanhar as variações com os dados organizados. O relatório mostra onde olhar; os registros e a conversa com a equipe ajudam a entender o que aconteceu.
Escolha dois meses encerrados do seu cartório e procure a linha que mais explica a diferença. Se hoje essa resposta exige reunir várias planilhas e pedir novos relatórios, conheça como a Acta Control apresenta a evolução dos números da serventia. A proposta é chegar à próxima decisão sabendo o que mudou e o que ainda precisa ser investigado.
Fonte: https://www.planalto.gov.br/ccivil_03/leis/l10169.htm