Conciliação bancária no cartório: o que conferir quando o saldo não bate
Um roteiro para investigar diferenças, corrigir os registros e acompanhar as pendências com a equipe.
Responsável editorialBruno Krohnfundador da Acta Control, professor na ENNOR e certificação CEA-ANBIMA
Imagine uma situação: ao conferir o financeiro do cartório, você recebe um controle com saldo de R$ 13.200. O extrato da mesma conta, na mesma data, mostra R$ 13.950. A pessoa que organiza os pagamentos já refez a soma, mas os R$ 750 de diferença continuam ali.
É um valor que deixou de ser lançado? Um pagamento registrado duas vezes? Ou os dois documentos estão comparando coisas diferentes?
Vamos acompanhar esse exemplo para entender por onde começar. Os valores e as situações são ilustrativos. O objetivo é encontrar a origem da diferença e deixar uma rotina que a equipe consiga repetir, com informações suficientes para você conferir o resultado.
Comece pela conta e pelo período
Conciliação bancária é a conferência dos movimentos do banco com os registros que o cartório mantém daquela conta. Serve para identificar o que corresponde, o que está faltando e o que precisa ser investigado.
Antes de procurar os R$ 750, peça que a equipe confirme três pontos:
- A conta é a mesma? Um controle que reúne dois bancos não pode ser comparado diretamente ao extrato de apenas um deles. O dinheiro em espécie também precisa de conferência própria.
- O intervalo é igual? Use a mesma data de corte e confira o saldo inicial. Uma diferença trazida do período anterior não será resolvida refazendo apenas os lançamentos atuais.
- Os valores já se efetivaram? Separe pagamentos futuros e limites de crédito do movimento realizado. Um relatório de contas a pagar não é uma lista de pagamentos concluídos.
No cartório, há outro cuidado: o relatório de atos e o extrato bancário respondem a perguntas diferentes. Não presuma que o total de atos de um dia deva coincidir com os créditos daquele dia. A conferência dos recebimentos precisa considerar o meio de pagamento, a data de liquidação e a referência ao atendimento ou protocolo, conforme a operação.
Aqui vamos comparar o saldo de uma única conta. Isso ainda não diz quanto o cartório lucrou ou quanto está livre para o titular retirar.
Procure os movimentos que explicam a diferença
Com a comparação alinhada, a equipe pode conferir os lançamentos dos dois lados, usando valor, data, favorecido e documento ou identificador da transação.
O valor sozinho não basta. Duas saídas de R$ 800 podem ser pagamentos diferentes. Antes de tratar uma linha como duplicada, é preciso conferir a fatura, o comprovante e o que efetivamente saiu do banco.
No nosso exemplo, o saldo inicial de R$ 12 mil e as entradas de R$ 8 mil já foram conferidos. Os pagamentos reais somam R$ 6 mil, incluindo uma manutenção de scanner de R$ 800. Há ainda uma tarifa bancária de R$ 50.
Ao comparar os documentos, a equipe encontra duas situações:
- A manutenção foi paga uma única vez, mas entrou duas vezes no controle. Os documentos confirmam que os dois registros se referem ao mesmo pagamento.
- A tarifa saiu da conta, mas ainda não foi registrada no controle.
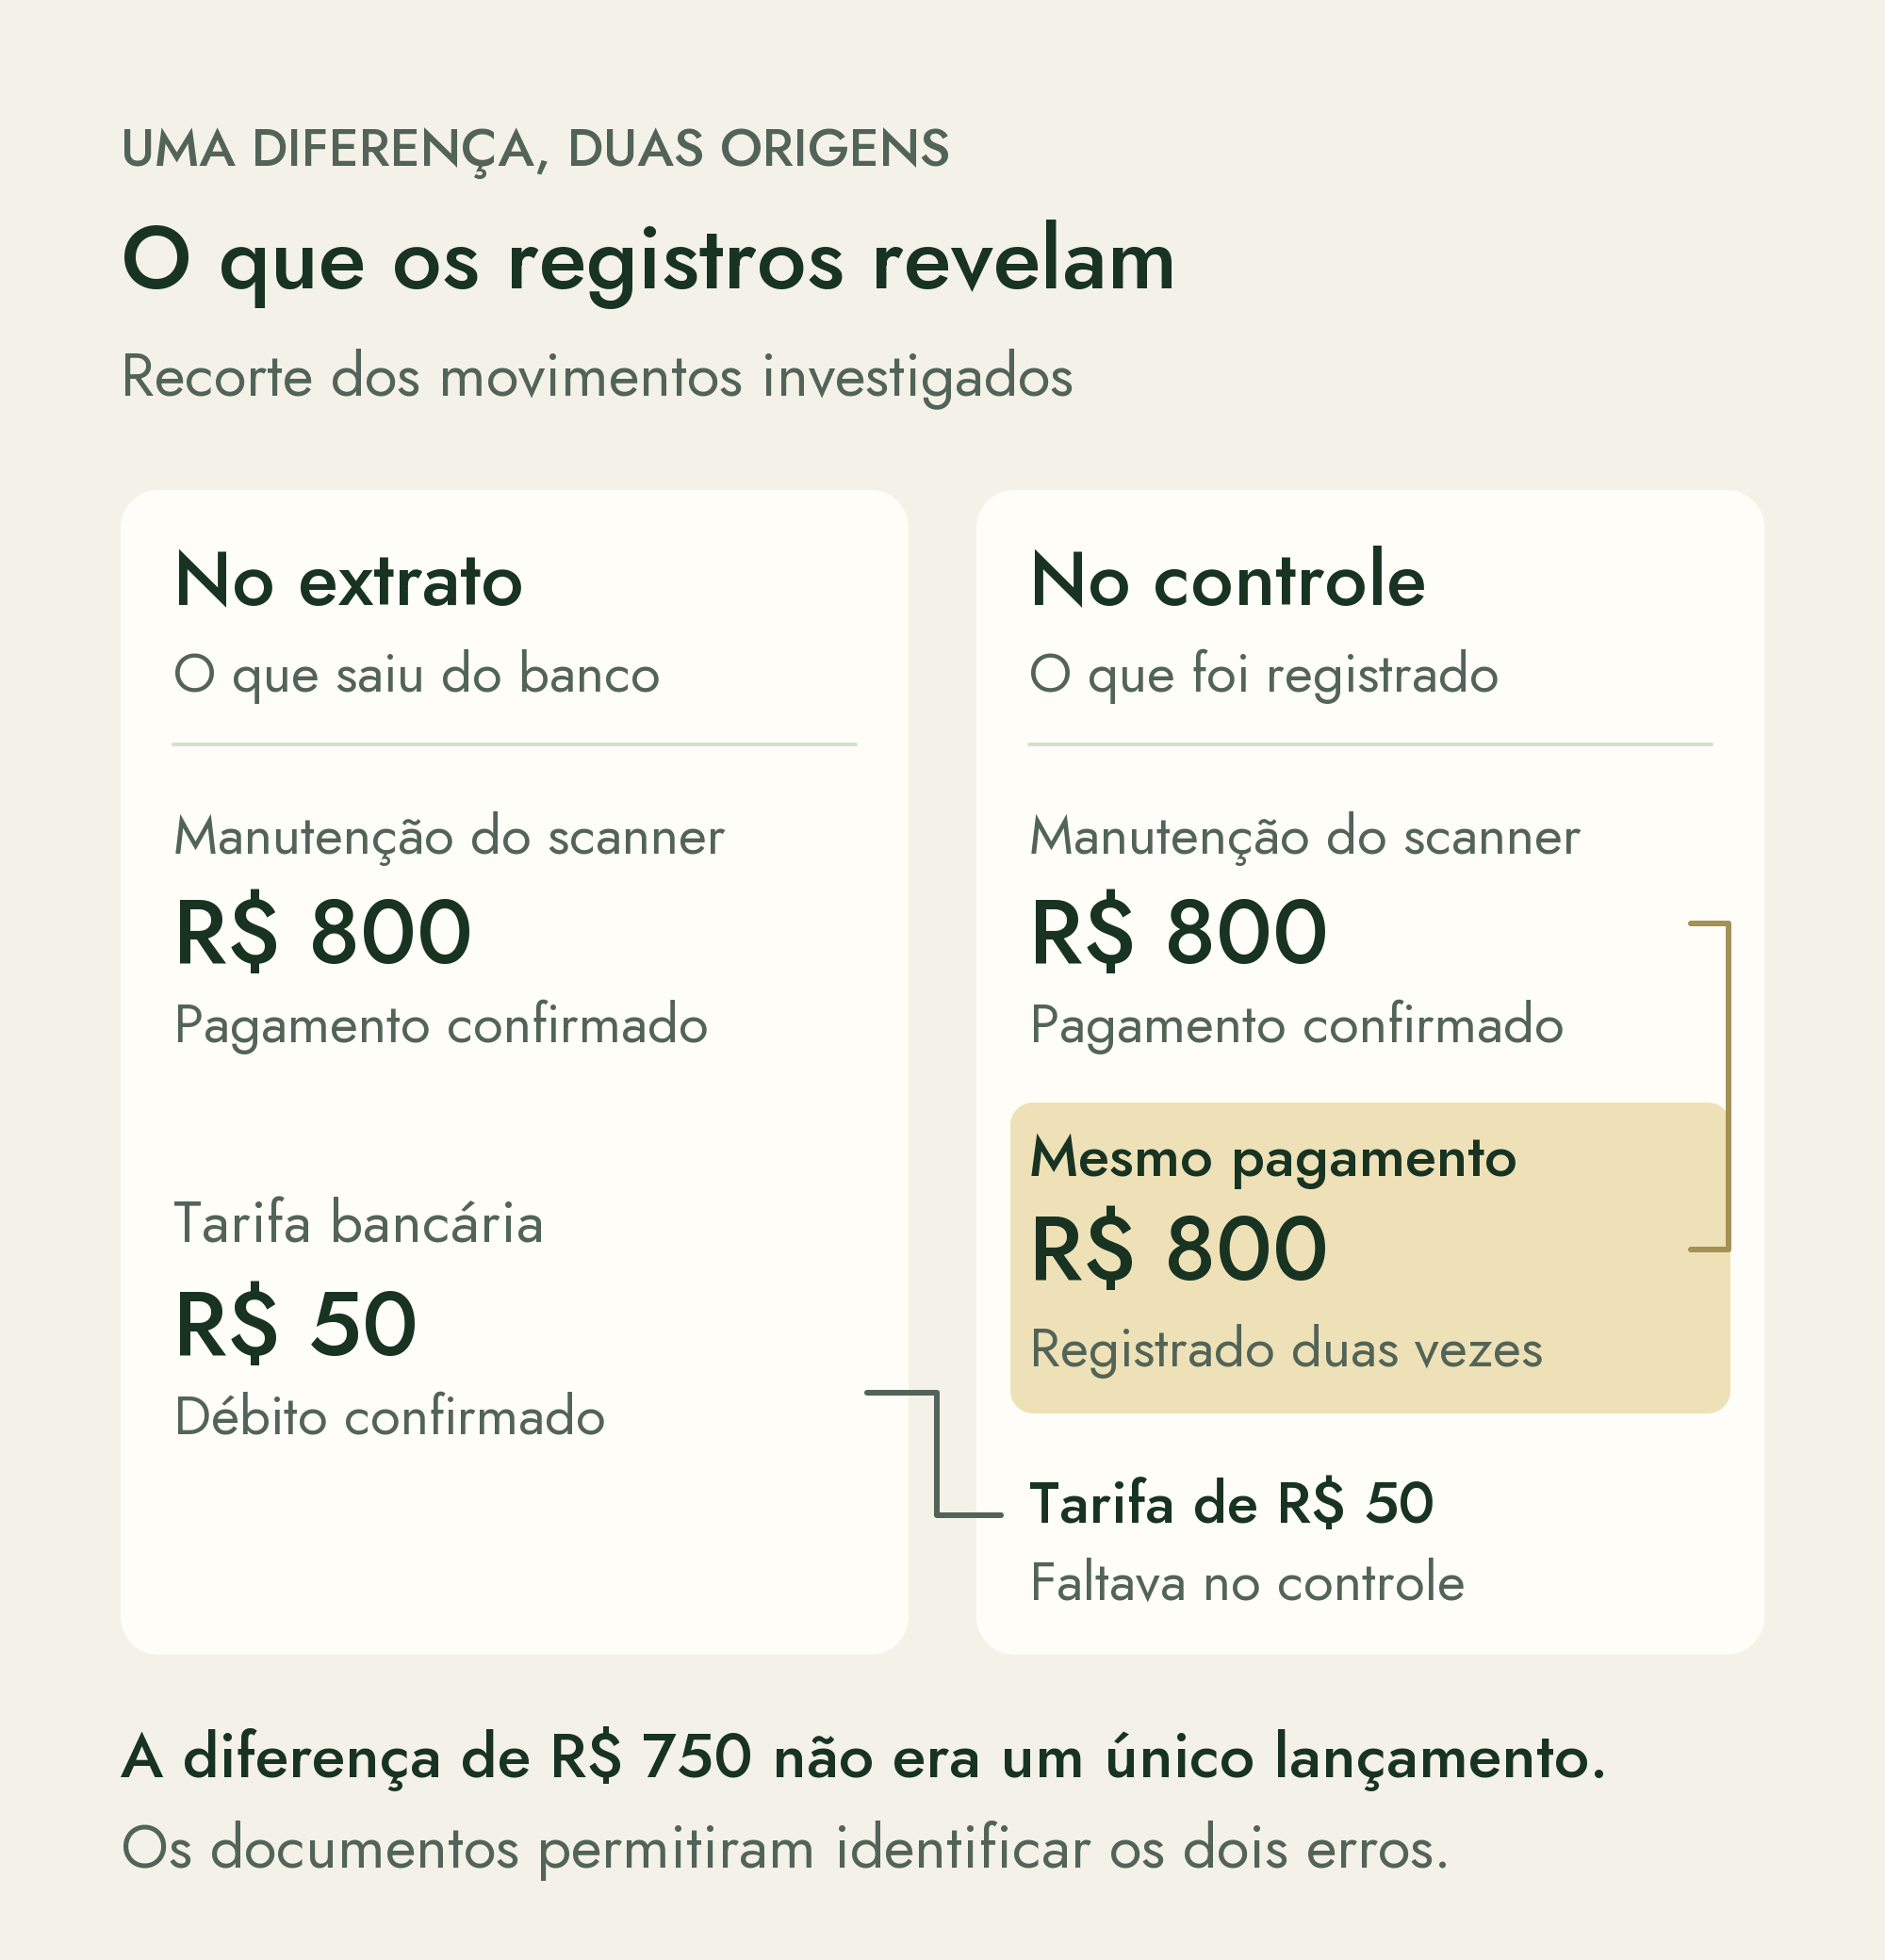
Por isso, o controle somava R$ 6.800 em saídas. No banco, saíram R$ 6.050: os R$ 6 mil de pagamentos mais a tarifa. A diferença de R$ 750 era o efeito combinado de dois erros. Procurar apenas uma transação de R$ 750 não levaria à resposta.
Corrija a origem, sem criar um “acerto” artificial
Ao corrigir a duplicidade de R$ 800, o saldo calculado no controle sobe de R$ 13.200 para R$ 14 mil. Ao registrar a tarifa de R$ 50, ele passa a R$ 13.950, o mesmo valor do extrato.
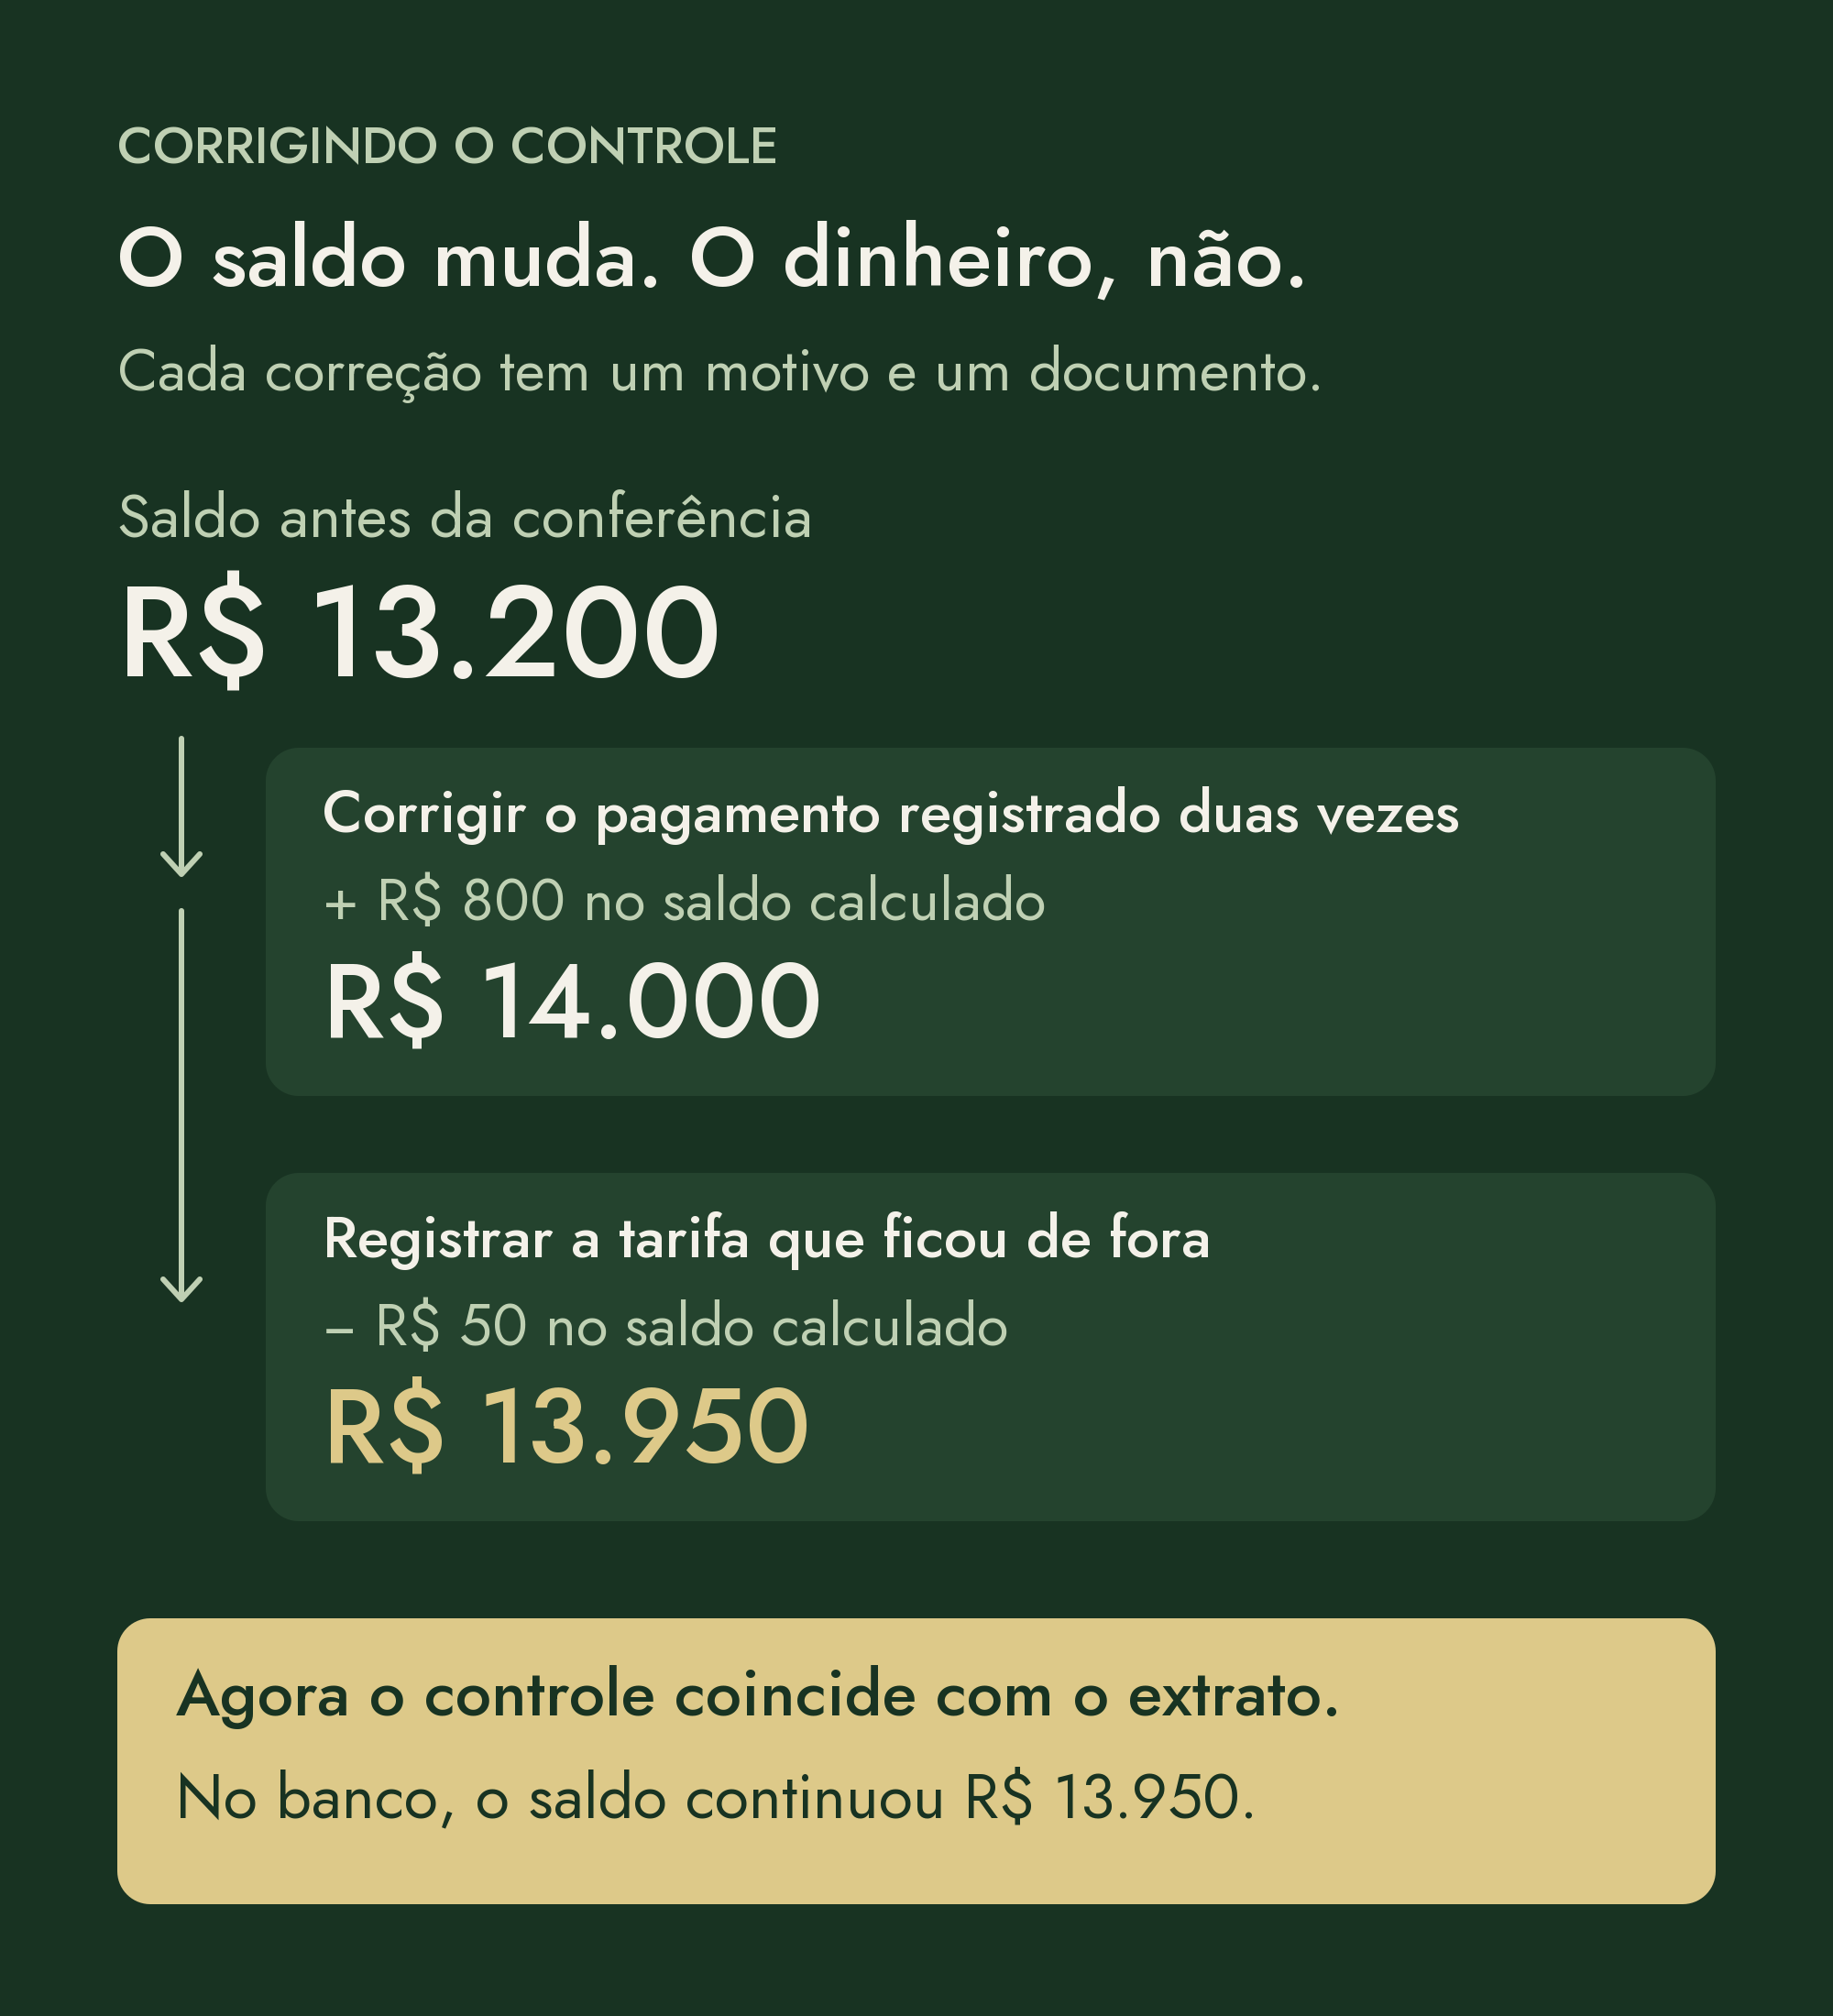
Nenhum dinheiro novo entrou na conta. O que mudou foi o registro. Guarde os documentos e o motivo da correção, usando o procedimento adequado ao controle adotado pela serventia. Se o lançamento já alimentou um livro ou uma apuração entregue ao contador, alinhe a correção com ele.
Criar uma entrada genérica de R$ 750 faria o saldo coincidir, mas deixaria os dois erros escondidos. E mesmo quando os totais já são iguais, vale conferir os movimentos: uma entrada e uma saída omitidas pelo mesmo valor podem se compensar no saldo.
Nem toda diferença é um erro de lançamento
Algumas situações exigem outra conferência antes de alterar o controle:
Um Pix está marcado como pago, mas não aparece no banco. Verifique se o documento é de agendamento ou de uma transação concluída. O Banco Central esclarece que o Pix agendado programa uma transferência futura. O comprovante de agendamento, sozinho, não demonstra que o pagamento ocorreu.
O recebimento por cartão veio em outra data ou por outro valor. Consulte o demonstrativo da operadora e as condições contratadas. Confira quais operações compõem aquele crédito, as taxas e eventuais antecipações ou estornos. Não presuma um prazo ou uma taxa iguais para todos os contratos.
Uma transferência aparece na saída de uma conta e na entrada de outra. Confira os dois lados. Ela movimenta os saldos de cada conta, mas não deve virar uma nova receita ou despesa de funcionamento só porque aparece no extrato.
No cartório, também é preciso preservar a identificação de valores vinculados a terceiros. Explicar a movimentação do banco é uma tarefa; definir a natureza de cada valor é outra. O total recebido não deve ser tratado automaticamente como receita própria da serventia.
Peça um fechamento que mostre também o que falta
O titular não precisa conferir cada linha pessoalmente. Pode combinar quem faz a comparação e receber um resumo com a conta, o período, as diferenças resolvidas e as pendências que ainda exigem documento ou esclarecimento.
Para cada pendência, uma ficha simples já ajuda a transformar “não encontramos” em uma próxima ação. Veja outra situação possível:
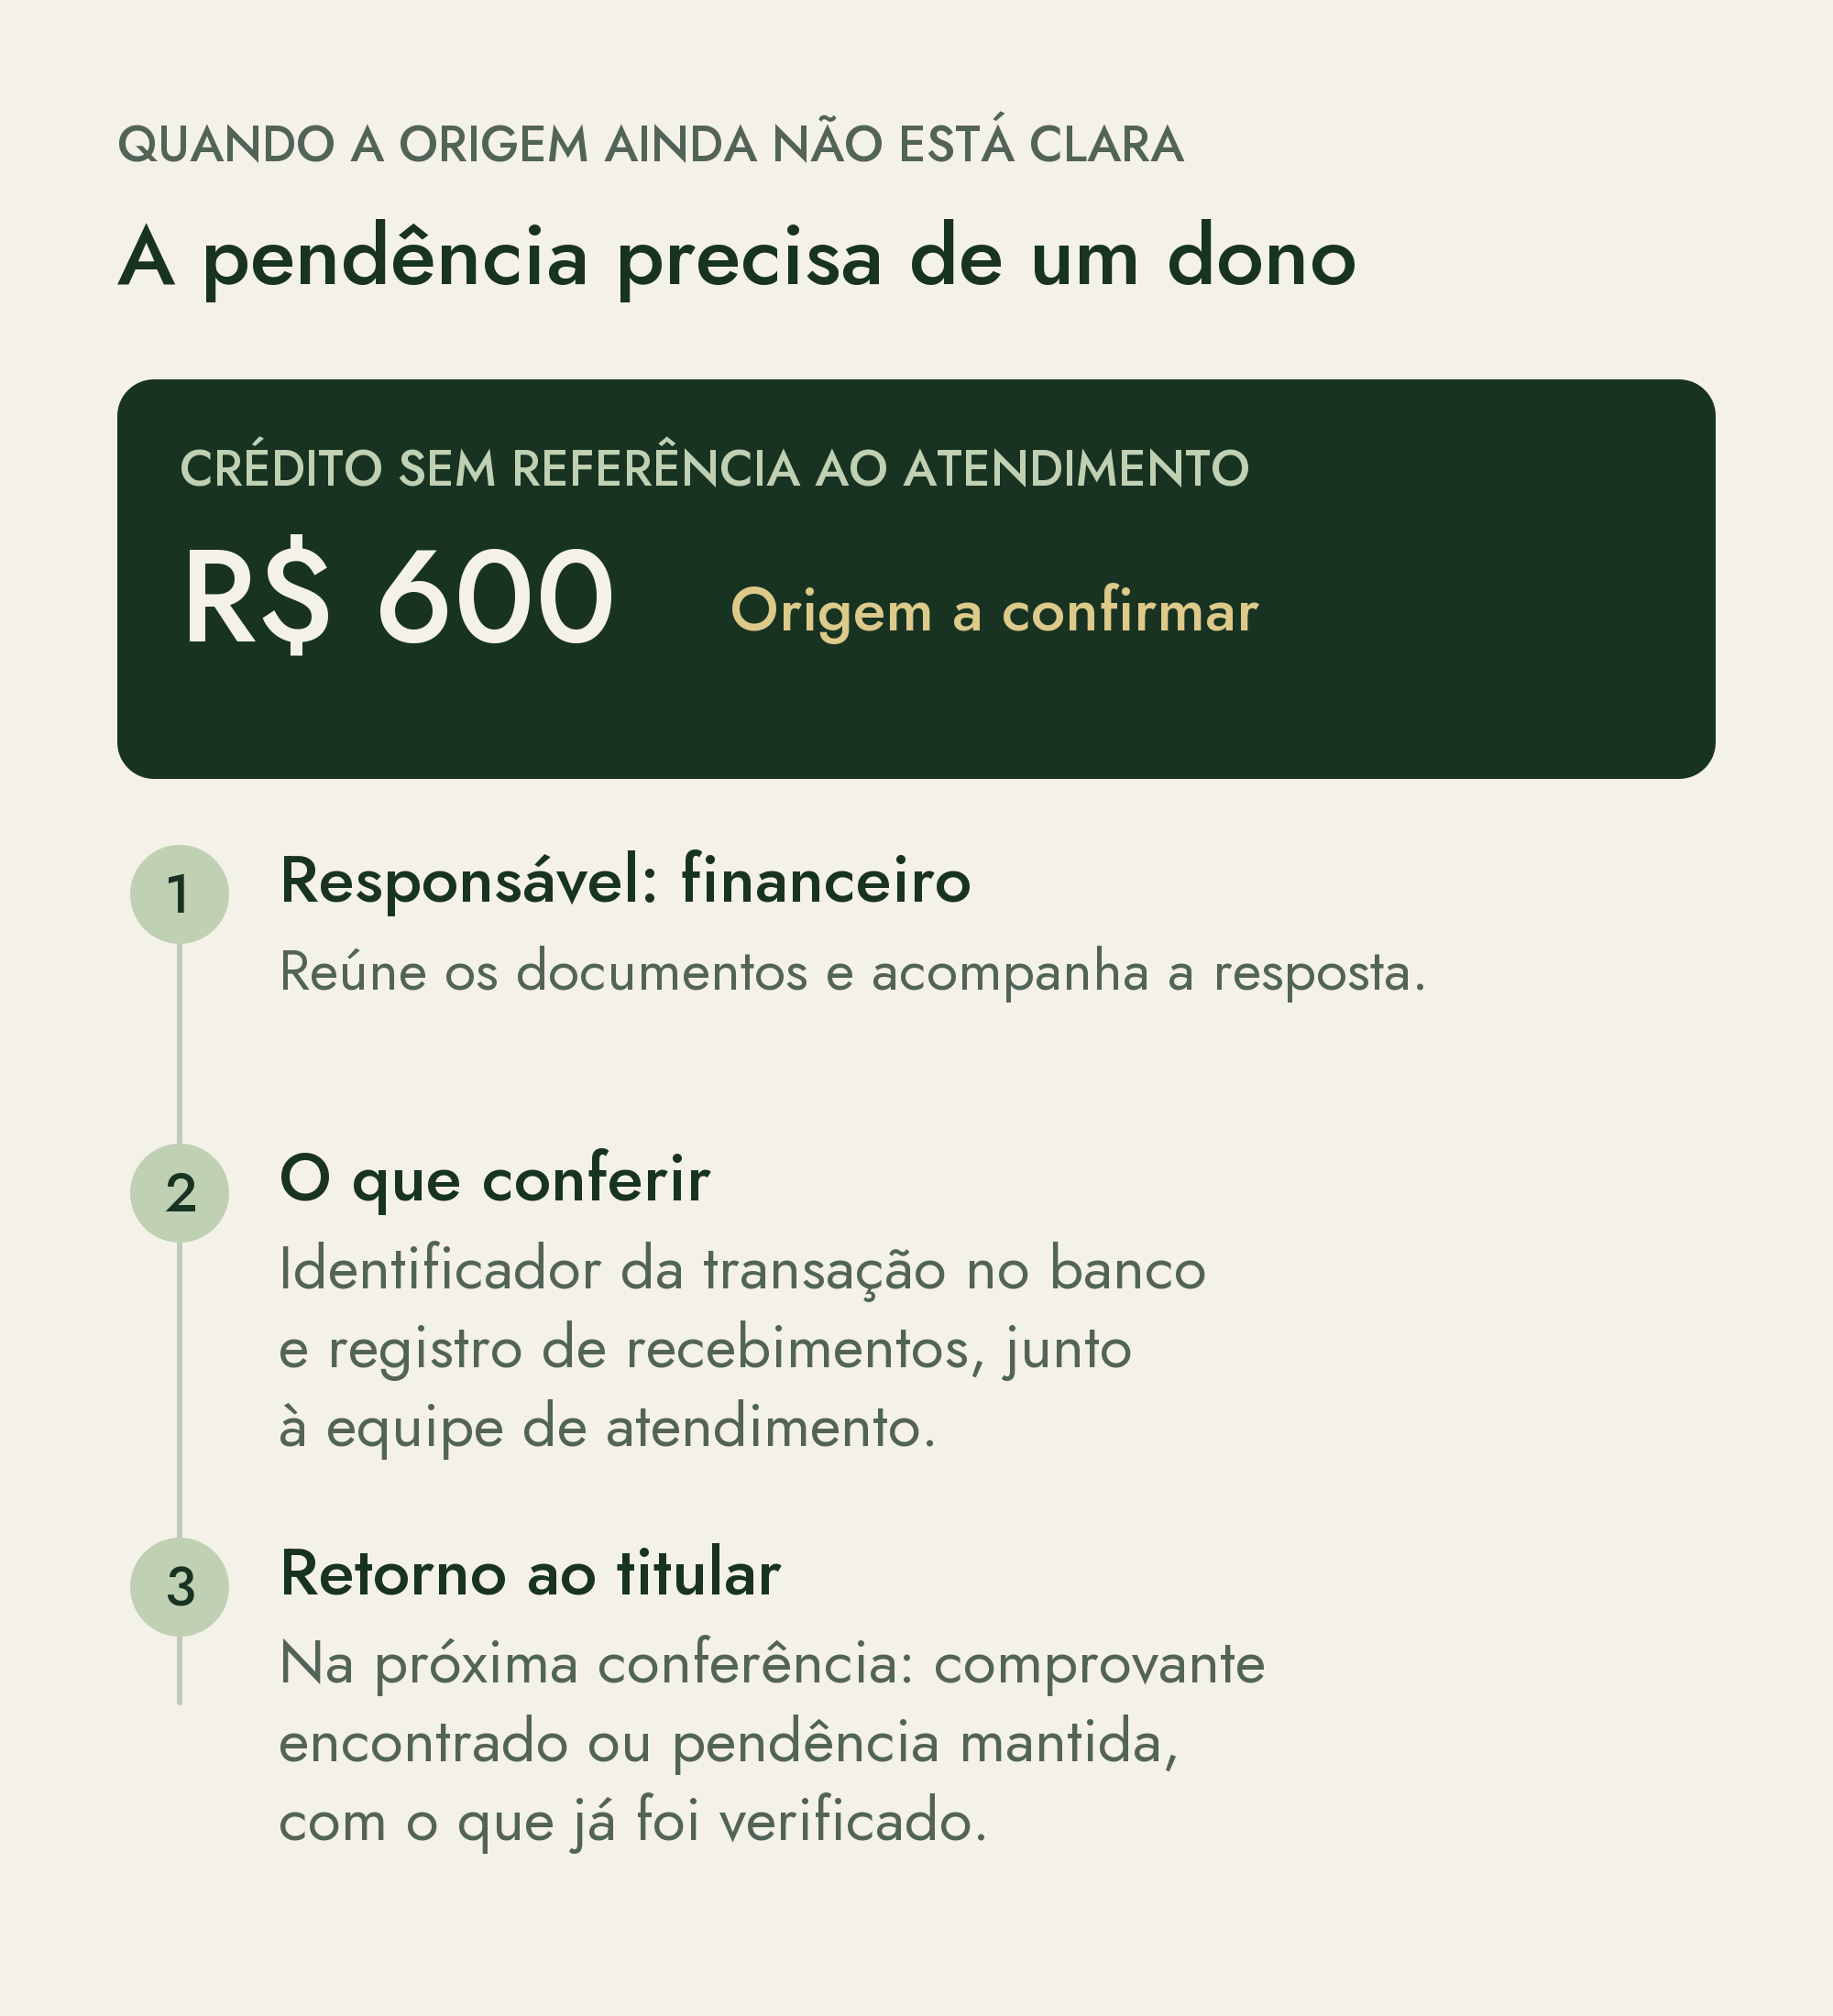
Se a origem de um crédito continuar desconhecida, registre o que foi verificado e quem dará continuidade. Não associe o valor a um atendimento apenas porque os números coincidem. A frequência de conferência deve acompanhar o volume e a rotina da serventia, para que as pendências não se acumulem até o fim do mês. Se o processo depende de arquivos com versões diferentes ou só uma pessoa consegue explicá-lo, veja também como avaliar o uso de planilha ou sistema no financeiro do cartório.
Deixe os registros mais fáceis de conferir
Parte do trabalho pode estar na digitação e na classificação das saídas. Na Acta Control, é possível importar o extrato e revisar as sugestões de classificação antes de confirmar os lançamentos. Isso ajuda a organizar essa parte da base que será conferida.
A importação das saídas é uma etapa desse trabalho. A correspondência dos recebimentos com os atendimentos e a investigação de diferenças continuam exigindo os documentos da operação. Um arquivo importado, por si só, não comprova que toda a conta foi conciliada.
Comece por uma conta e um período curto. Peça à equipe o extrato, o controle correspondente e uma lista das diferenças encontradas, com o documento que explica cada uma. Você terá uma base concreta para orientar a próxima conferência.
Se hoje a equipe ainda redigita as saídas, o tutorial Despesas do cartório: como importar e classificar na Acta Control mostra como preparar esses registros no sistema. Assista com quem cuida dos pagamentos e use o primeiro extrato importado para colocar essa revisão em prática.
Fonte: https://www.bcb.gov.br/estabilidadefinanceira/pix-agendado