Fluxo de caixa para cartórios: como organizar os pagamentos
Responsável editorialBruno Krohnfundador da Acta Control, professor na ENNOR e certificação CEA-ANBIMA
Os computadores do atendimento estão lentos, o scanner precisa ser substituído e o orçamento dos equipamentos ficou em R$ 28 mil. Há R$ 90 mil nas contas do cartório. Você autorizaria a compra à vista?
Antes de responder, é preciso saber quanto desse dinheiro já está destinado a repasses, atos pendentes e pagamentos próximos. O saldo do banco mostra quanto existe hoje. O fluxo de caixa ajuda a entender o que continuará disponível depois dos compromissos.
Como saber se esses R$ 28 mil podem sair agora sem comprometer a folha e os próximos pagamentos? E o que muda se uma receita prevista atrasar? Vamos acompanhar essa compra no fluxo de caixa do cartório e ver onde a decisão começa a mudar.
1. Quanto do saldo bancário pertence à operação?
Comece conferindo os controles com os extratos e o dinheiro em caixa na mesma data. Some as contas da serventia sem contar transferências entre elas como novas receitas. O limite do banco fica fora: é crédito, não dinheiro próprio.
Depois, identifique os valores de terceiros e os depósitos para atos futuros. Eles precisam continuar acompanhados até a destinação correta, mas não devem parecer uma sobra disponível para comprar equipamentos.
Para o Livro Diário Auxiliar, o art. 190, § 3º, do Código Nacional de Normas do CNJ distingue a receita do delegatário dos depósitos para atos futuros e das quantias devidas a terceiros. Na análise de caixa, essa separação evita começar a decisão com dinheiro que já tem destino.
Vamos acompanhar uma serventia com equipe de atendimento e escreventes, gastos de estrutura e sistemas. Os valores e as datas a seguir são ilustrativos: não representam médias do setor nem vencimentos legais.
Dos R$ 90 mil nas contas, R$ 12 mil são repasses a recolher e R$ 8 mil são depósitos para atos pendentes. Separados esses R$ 20 mil, restam R$ 70 mil para iniciar a análise operacional.
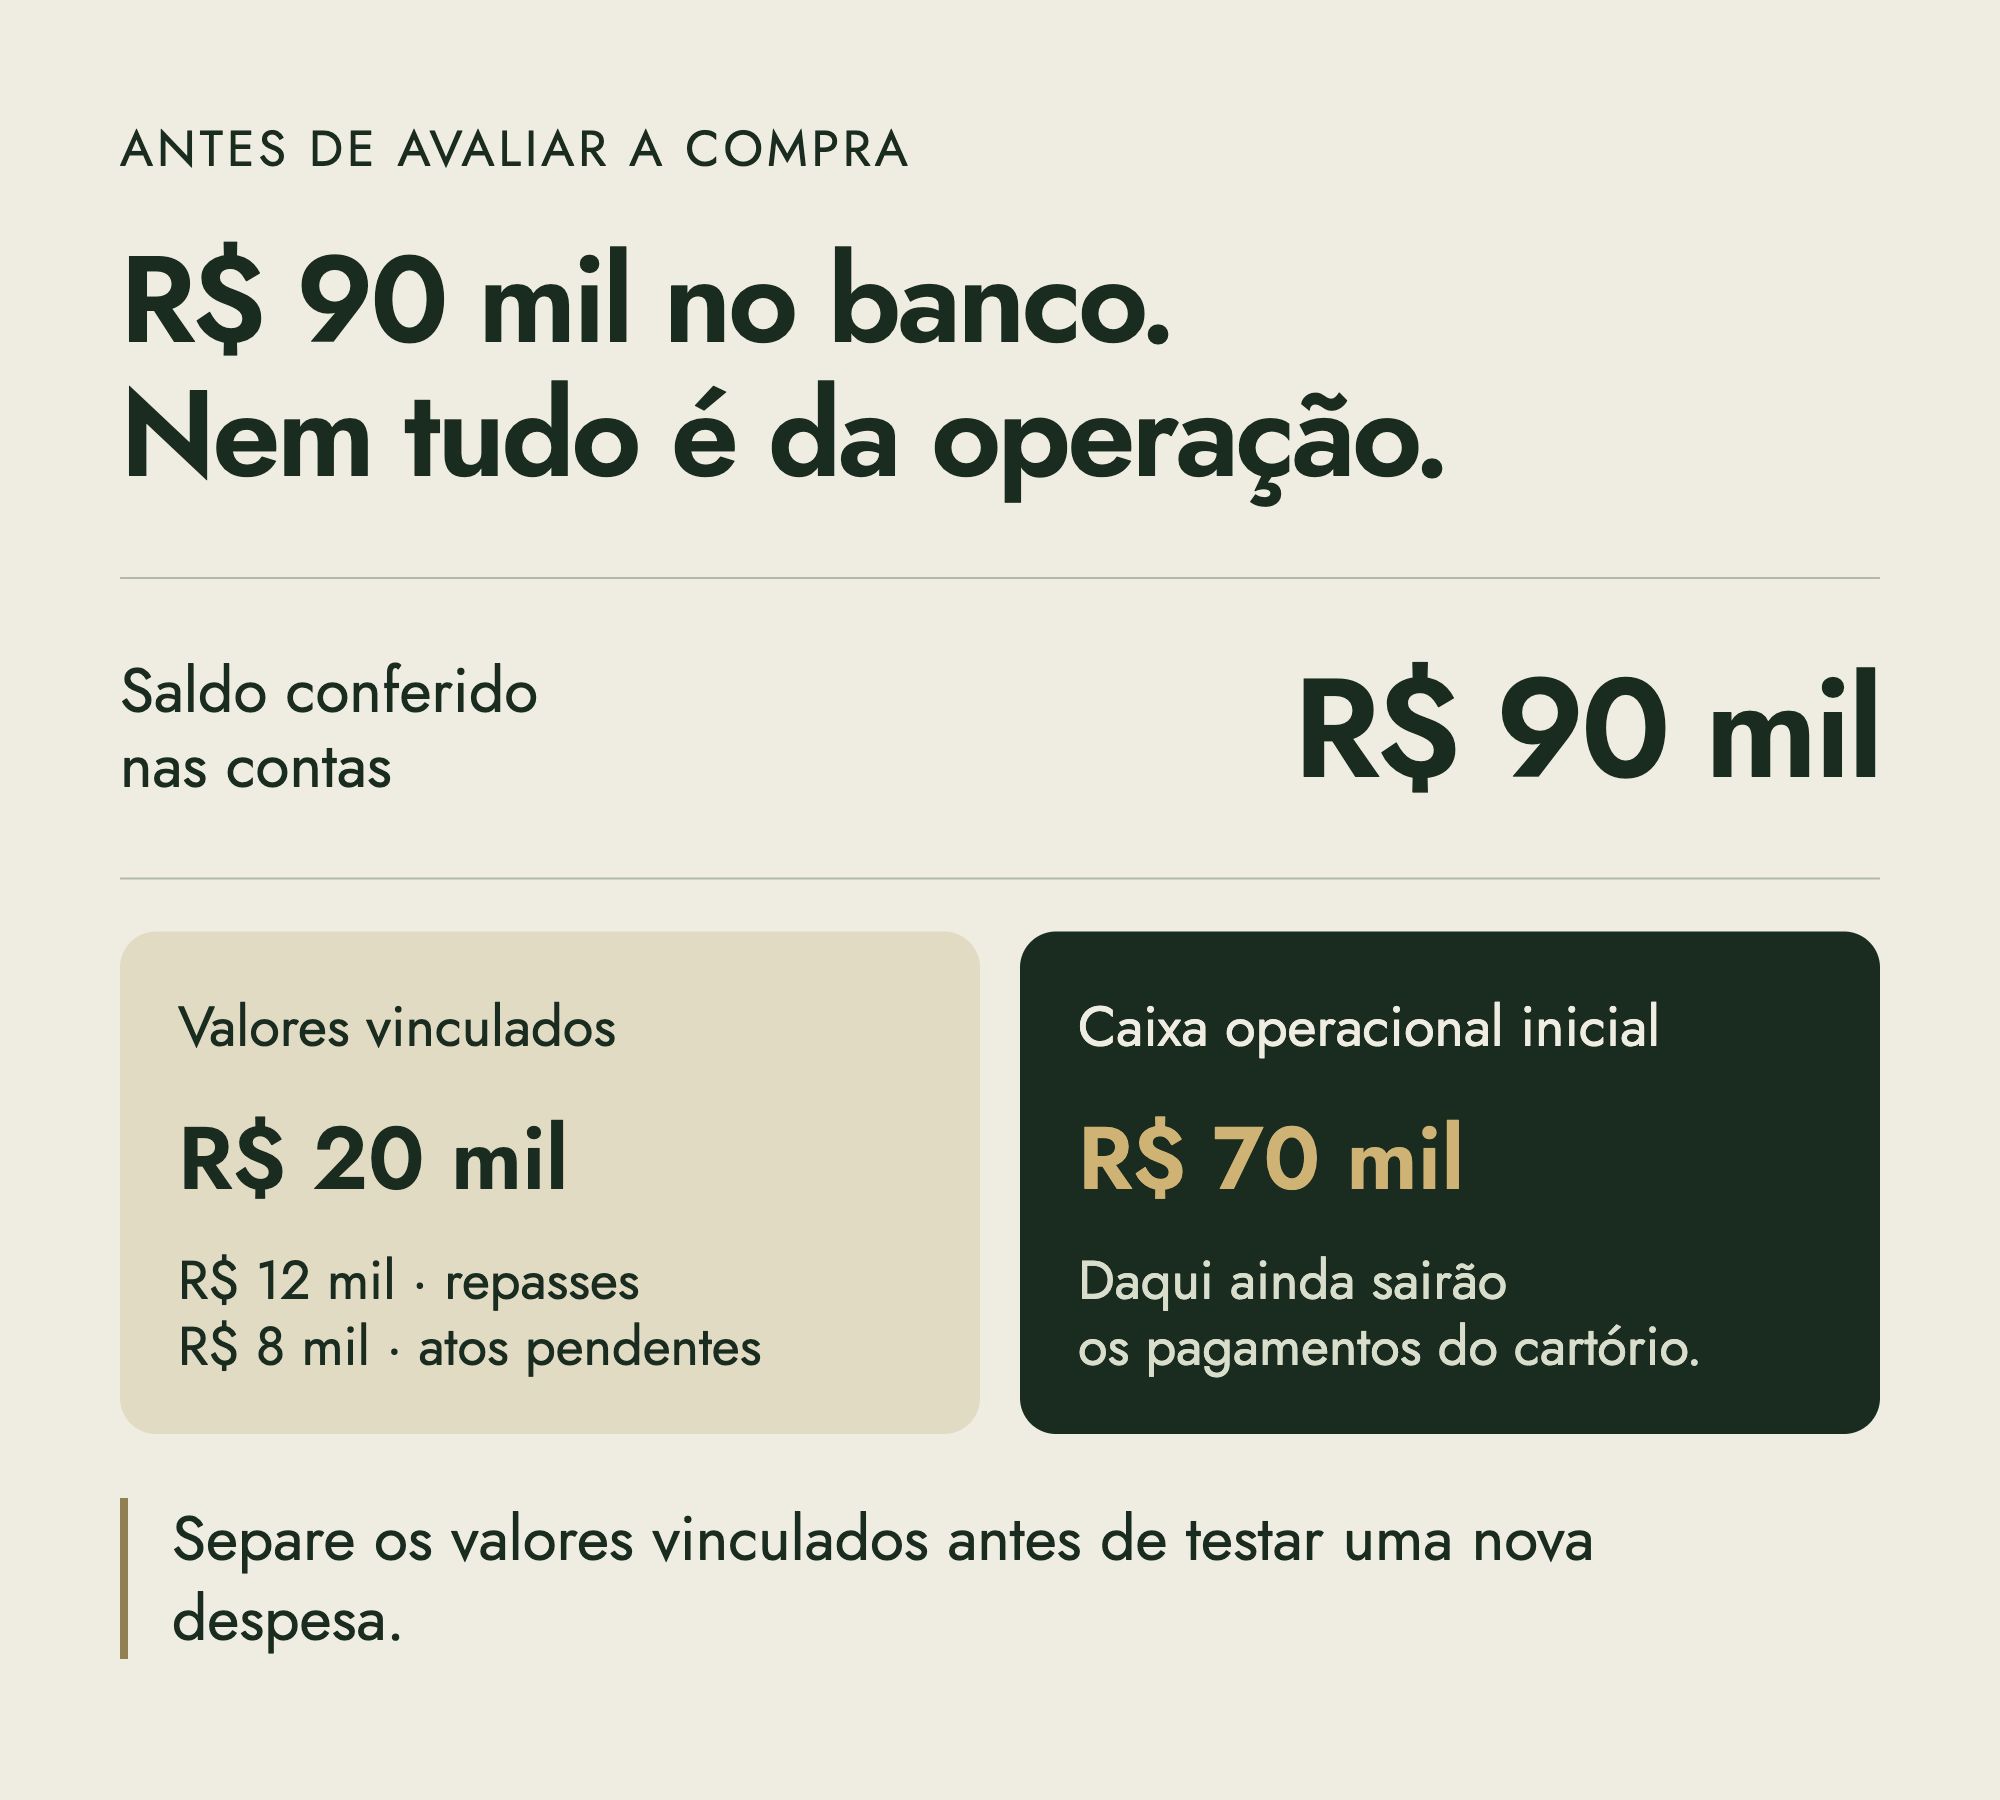
A partir daqui, acompanhamos apenas o caixa operacional. Os R$ 20 mil ficam em controle separado e não serão descontados novamente. Dos R$ 70 mil ainda sairão folha, encargos, estrutura e demais pagamentos.
2. Como organizar as contas a pagar do cartório?
Liste folha, benefícios, encargos, aluguel, energia, sistemas, contabilidade e fornecedores. Inclua parcelas de equipamentos, férias e outros desembolsos conhecidos, mesmo quando não se repetem todos os meses.
Para cada pagamento, registre o que é, quanto custa, quando sai do caixa e se já foi pago. Depois, coloque as entradas previstas nas datas em que o dinheiro deve estar disponível. Uma receita esperada para o dia 15 não paga uma obrigação que vence no dia 5.
No exemplo, entram R$ 15 mil até o dia 4. Em seguida, saem R$ 38 mil para salários e benefícios no dia 5, R$ 9 mil para aluguel, energia e sistemas no dia 8 e R$ 14 mil para encargos, tributos próprios e fornecedores no dia 10.
Esses pagamentos não incluem os repasses já separados. As entradas também consideram apenas a parcela própria da operação. No controle real, cada obrigação deve aparecer na sua data, sem ficar escondida em um total de “despesas do mês”.
3. A compra cabe sem comprometer os próximos pagamentos?
Agora, inclua os R$ 28 mil dos computadores e do scanner, pagos no dia 1. Compare os dois cenários, mantendo as demais entradas e saídas:
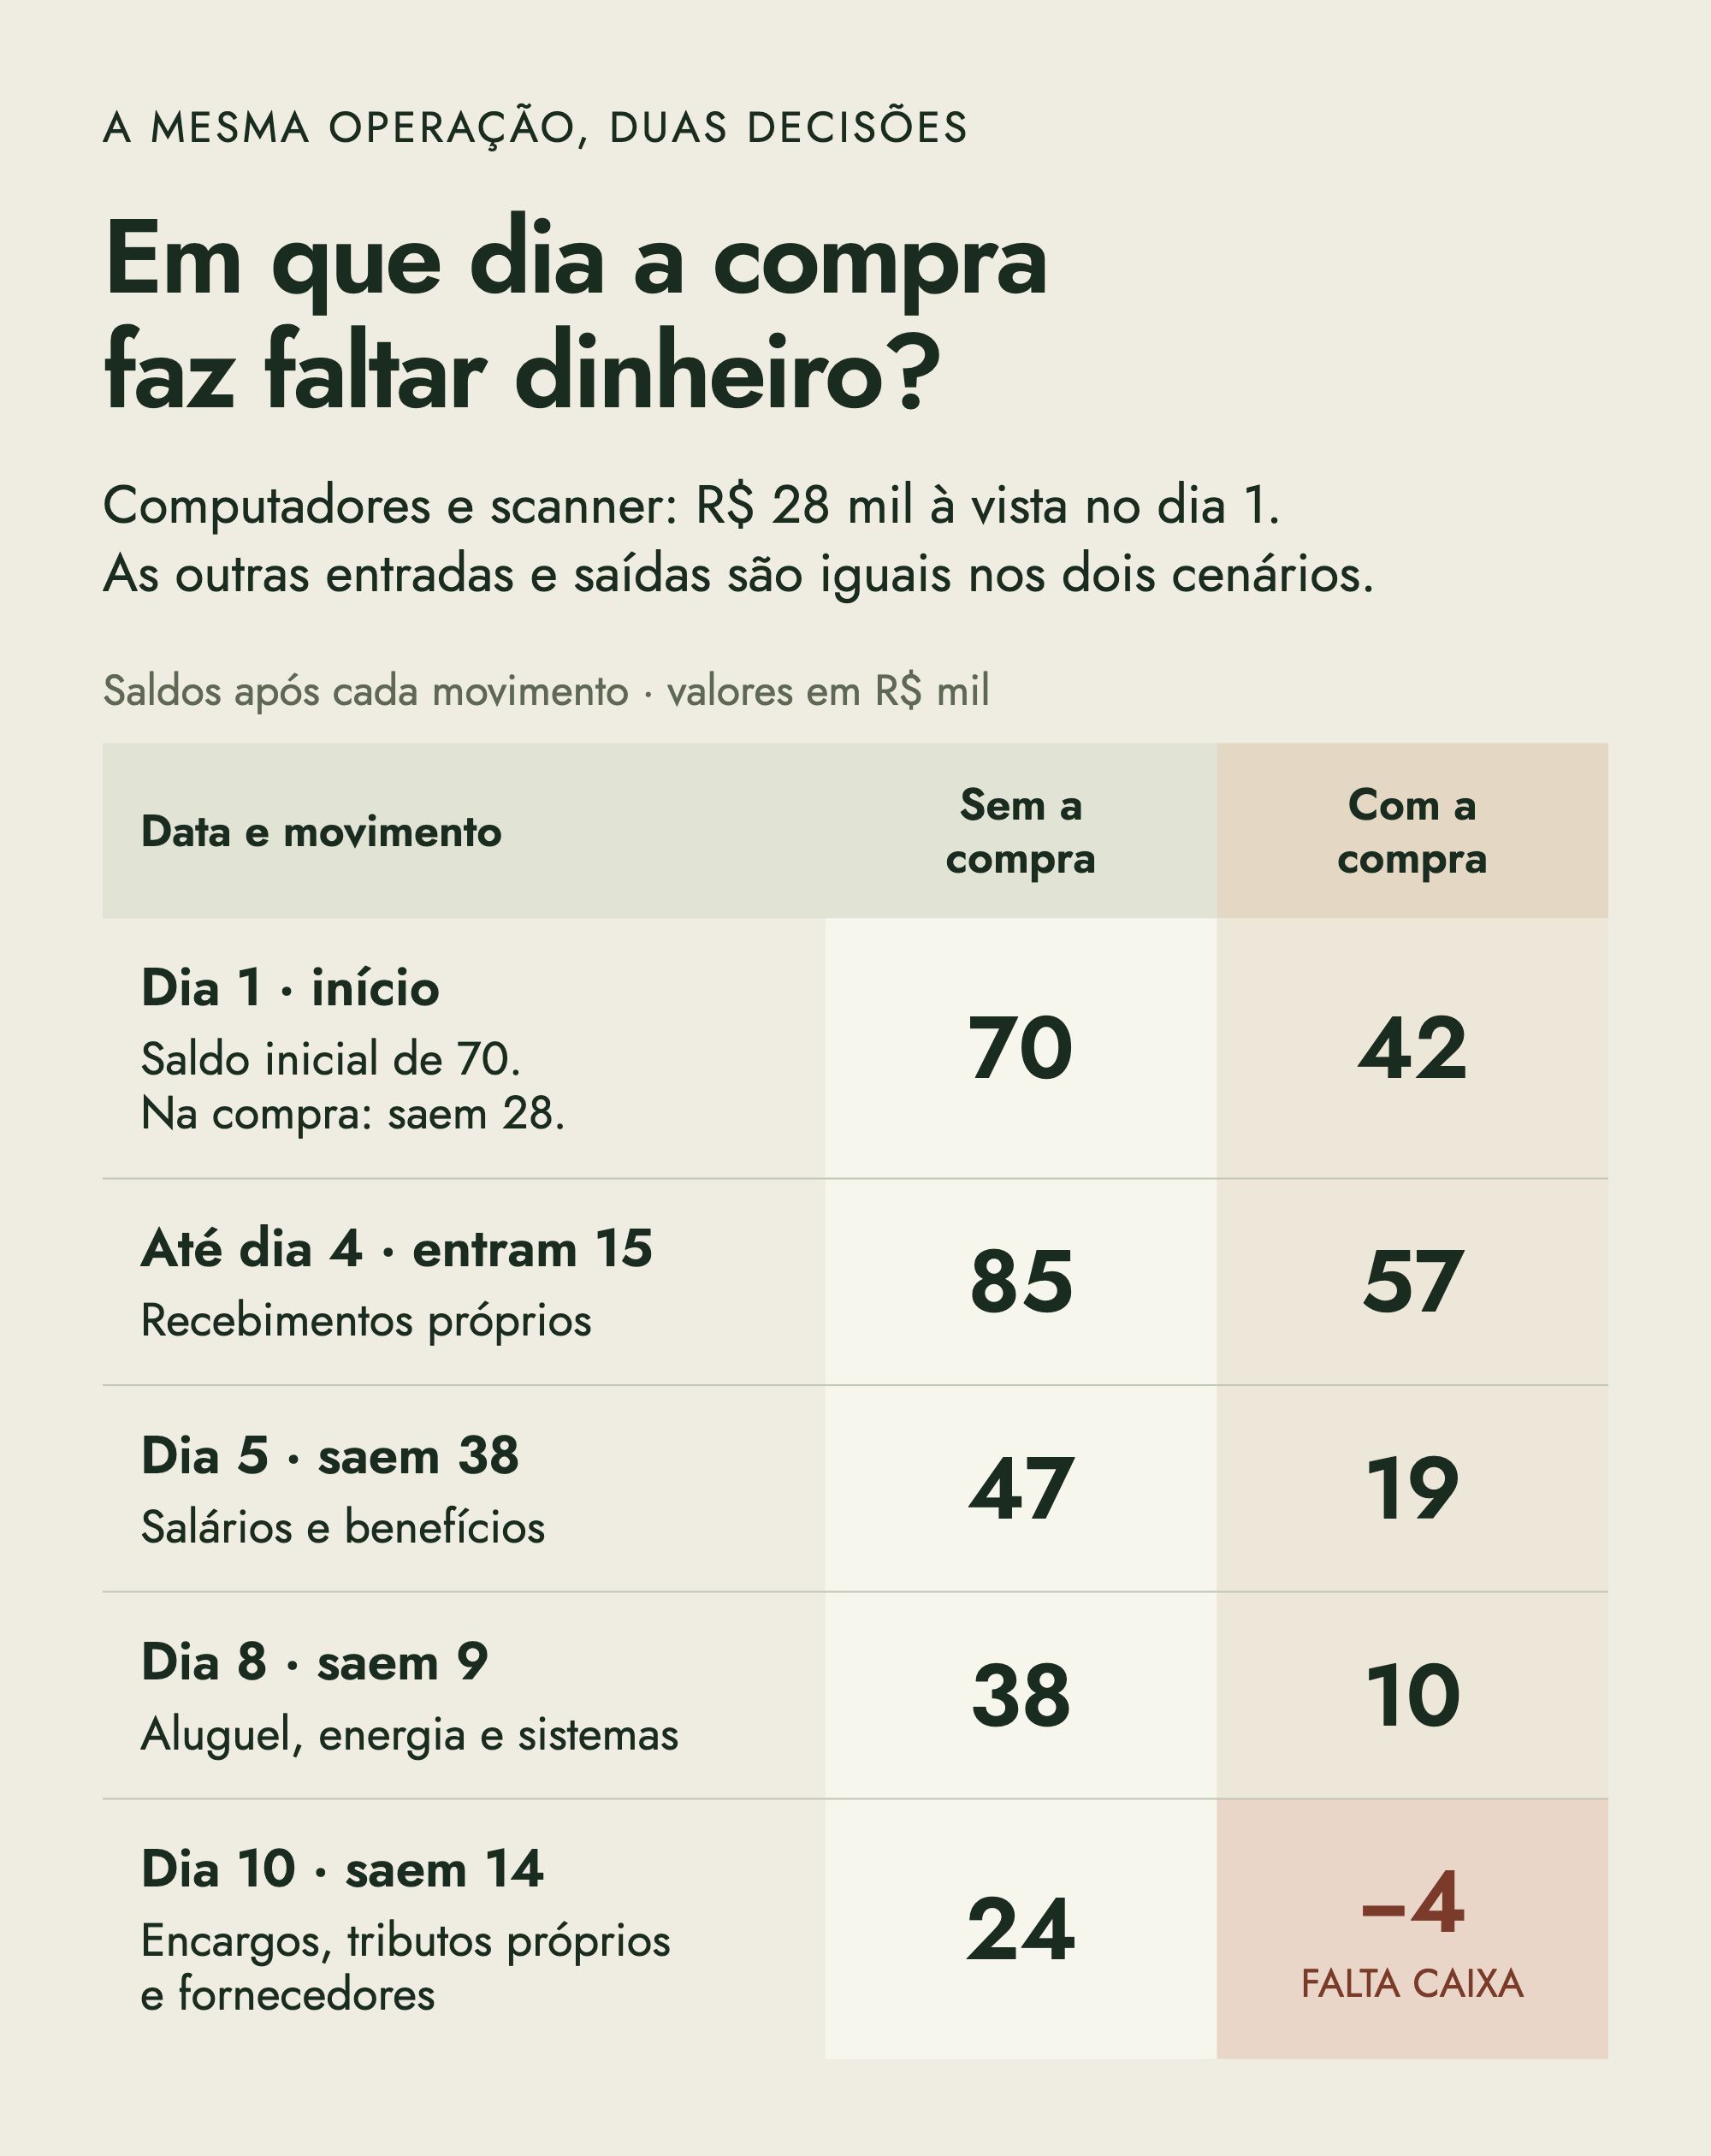
Sem a compra, sobram R$ 24 mil no dia 10. Com a compra, faltam R$ 4 mil para cumprir a sequência de pagamentos. A diferença aparece antes de considerar qualquer reserva para imprevistos.
Nem um fechamento positivo resolve esse intervalo. Se, entre os dias 11 e 30, entrarem mais R$ 82 mil e saírem R$ 31 mil, o mês terminará com R$ 47 mil mesmo com a compra. Mas o dinheiro recebido depois não estará disponível no dia em que faltou.
Na prática, vale comparar três alternativas:
- Comprar primeiro o equipamento mais urgente: reduz a saída imediata, mas exige verificar se resolve o problema do atendimento.
- Negociar a data com o fornecedor: confira o saldo no novo vencimento e nos dias seguintes, preservando as obrigações já assumidas.
- Avaliar o parcelamento: compare o custo total e inclua cada parcela nos próximos meses antes de decidir.
Em qualquer opção, refaça a projeção até o último pagamento e preserve uma reserva compatível com a operação. Os R$ 24 mil do cenário sem compra não são uma autorização automática de gasto ou retirada.
4. E se a receita prevista entrar depois?
Uma escritura de maior valor pode melhorar a semana de um tabelionato de notas sem se repetir na seguinte. Projetar o mês inteiro a partir desse pico pode criar uma folga que não se confirma.
No registro civil, quando houver compensações por atos gratuitos, acompanhe a previsão e o crédito efetivo. No registro de imóveis, mantenha a distinção entre depósitos e receita de atos praticados. A projeção precisa refletir a realidade da especialidade e da serventia.
Um teste simples: dos R$ 15 mil esperados até o dia 4, suponha que R$ 5 mil só entrem depois do dia 10. Mesmo sem comprar os equipamentos, o saldo daquele dia cai de R$ 24 mil para R$ 19 mil. Assim, você identifica quanto da decisão depende de uma entrada ainda incerta.
5. Como transformar essa análise em rotina do titular?
Peça à equipe uma revisão semanal com o saldo conferido, os valores vinculados separados e os pagamentos atualizados. Antes de assumir uma nova despesa, verifique:
- Em qual data o caixa fica mais baixo?
- Quais recebimentos precisam se confirmar até lá?
- Depois da decisão, ainda há reserva para sustentar a operação?
É nesse acompanhamento que a Acta Control ajuda. As contas a pagar cadastradas e o histórico de receitas e despesas alimentam a projeção de caixa, permitindo visualizar a tendência dos próximos meses. A equipe mantém os dados atualizados; o titular usa essa visão para avaliar os compromissos que pretende assumir.
A projeção mensal e o calendário de vencimentos se complementam. A primeira mostra a tendência; o segundo revela os intervalos dentro do mês, como a falta de R$ 4 mil do exemplo.
Para aplicar essa leitura, na aula Projeção de caixa e resultado do cartório mostro como o histórico e as contas a pagar entram na estimativa da Acta. Assista pensando em uma decisão real, como uma compra, uma contratação ou uma nova parcela, e use as três perguntas acima para revisar o impacto no caixa da sua serventia.